
Woning in Nederland verzekeren vanuit het buitenland
Woon je buiten Nederland, maar houd je hier een woning aan? Dan past een gewone woonhuisverzekering niet altijd meer bij je situatie. Zeker niet wanneer je bent uitgeschreven uit de BRP, niet-Nederlands ingezetene bent of je woning in Nederland verhuurt. Wij zoeken een verzekeraar die jouw situatie accepteert en regelen de passende opstalverzekering en, waar gewenst en mogelijk, aanvullende dekkingen zoals inboedel, aansprakelijkheid en rechtsbijstand.
- Voor een woning in Nederland terwijl jij in het buitenland woont
- Ook bij uitschrijving of als je niet-Nederlands ingezetene bent
- Voor verhuur, eigen gebruik of tijdelijke leegstand — afhankelijk van acceptatie
- Persoonlijk advies en beheer door één vaste, onafhankelijke adviseur
AFM 12051243 · Aangesloten bij KiFiD · ★★★★★ 5,0 op Google · 38 reviews
Bereken een indicatie voor je woning in Nederland
Woon je in het buitenland en staat je woning in Nederland? Voor een regulier woonhuis zie je direct een premie-indicatie. De definitieve dekking en premie hangen af van je situatie en acceptatie door de verzekeraar.
De rekenmodule is bedoeld voor een regulier woonhuis in Nederland. Kamerverhuur, langdurige leegstand en ander vastgoed beoordelen we apart — vraag bij twijfel een persoonlijk voorstel aan.
Herken je jouw situatie?
Als jij in het buitenland woont, is vooral belangrijk hoe je woning in Nederland wordt gebruikt. Dit zijn de situaties die we het vaakst tegenkomen.
Niet meer in Nederland ingeschreven? Je woning kan vaak alsnog verzekerd worden
Woon je inmiddels in het buitenland, ben je uitgeschreven uit de BRP of ben je niet-Nederlands ingezetene? Dan is een standaard woonhuisverzekering niet altijd geschikt. Wij hebben mogelijkheden voor woningen in Nederland waarvan de eigenaar in het buitenland woont, onder meer bij reguliere verhuur en in bepaalde situaties bij tijdelijke leegstand of eigen gebruik.
Goed om te weten: een Nederlands bankrekeningnummer is vereist voor de premie-incasso.
Wij zoeken een verzekeraar die past bij jouw situatie
Niet iedere woonhuisverzekeraar accepteert een woning waarvan de eigenaar in het buitenland woont, zeker niet bij uitschrijving uit Nederland of verhuur. Onze toegevoegde waarde is dat wij weten welke verzekeraars zulke situaties beoordelen, de aanvraag voor je verzorgen en de dekking afstemmen op het daadwerkelijke gebruik van de woning.
Belangrijk om te weten: Blauw Assurantiën is onafhankelijk adviseur en bemiddelaar, geen verzekeraar. Wij zijn niet zelf de risicodrager, maar brengen je onder bij een externe verzekeraar waarmee we samenwerken. We adviseren over de juiste dekking, regelen de verzekering en beheren die doorlopend, zodat je één vast aanspreekpunt hebt — waar je ook woont.
Recent geregeld
Een paar situaties die we onlangs voor klanten in het buitenland hebben opgelost. Herken je jezelf hierin?
Een klant verhuisde naar Zweden en hield zijn woning in Nederland aan voor verhuur. De bestaande woonsituatie veranderde daardoor volledig. Wij regelden een passende opstalverzekering met garantie tegen onderverzekering, aangevuld met inboedel en aansprakelijkheid.
Een eigenaar woonde inmiddels buiten Nederland terwijl de woning hier nog te koop stond. De bestaande verzekeraar bood voor die situatie geen passende voortzetting. Wij konden voor de verkoopperiode een andere oplossing regelen.
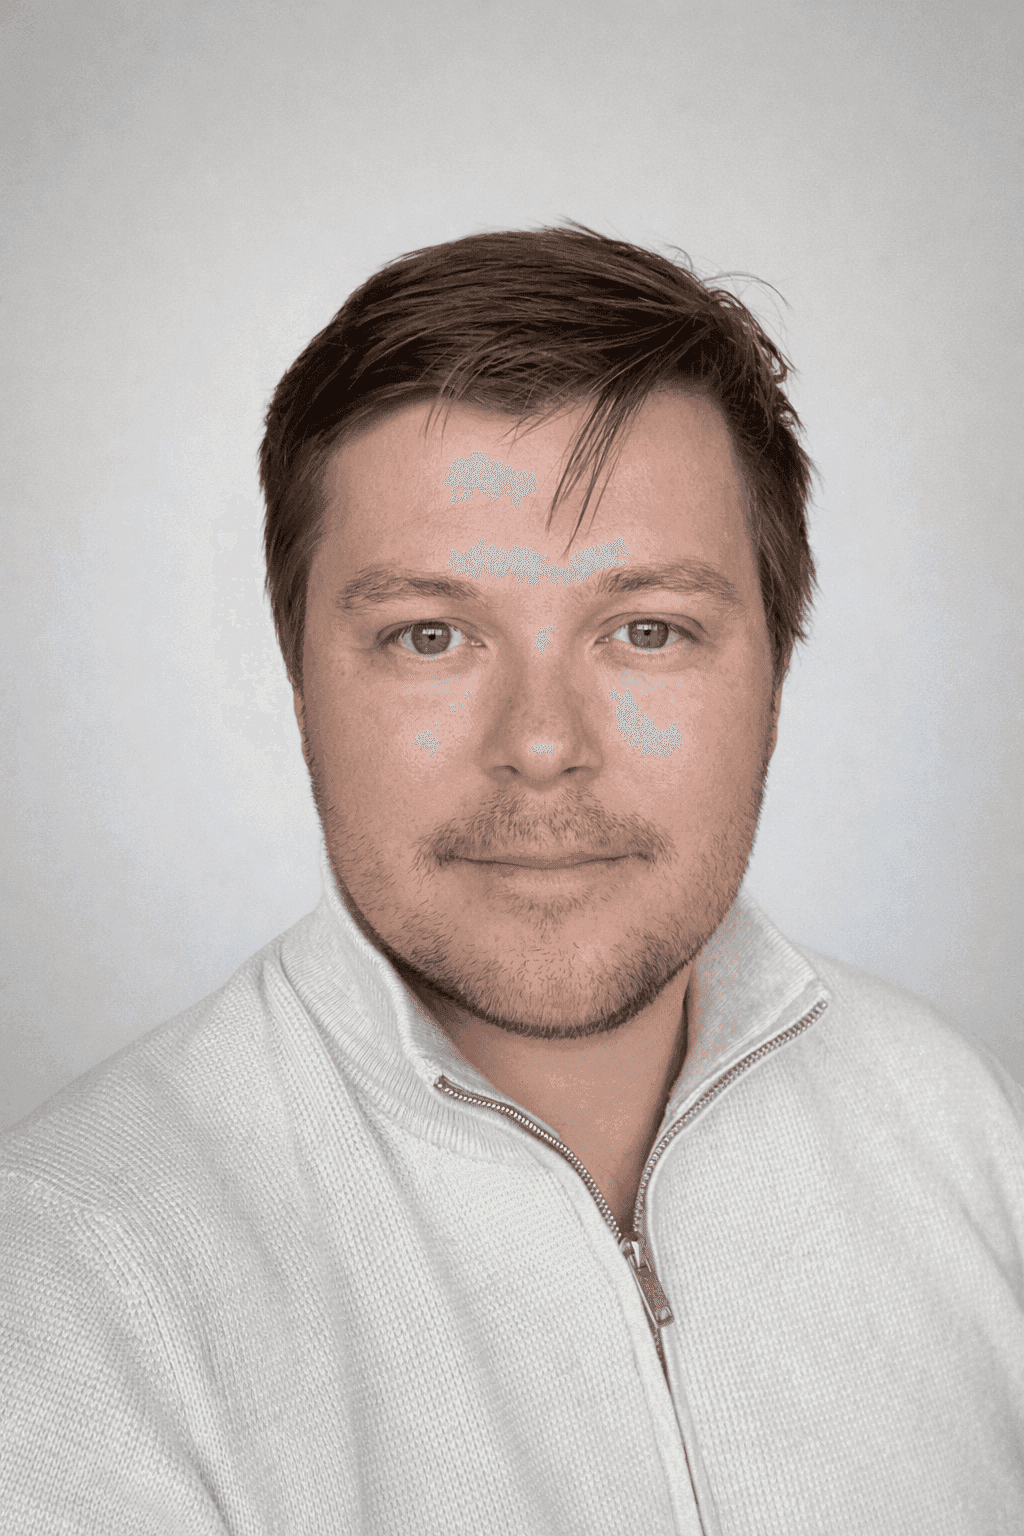 De informatie op deze pagina is opgesteld en gecontroleerd door David Veenstra, adviseur met ruim 15 jaar ervaring in de verzekeringsbranche.
Je woont in het buitenland — maar je woning staat in Nederland
Misschien emigreer je, ga je voor langere tijd in het buitenland werken of woon je inmiddels permanent buiten Nederland. Je woning in Nederland blijft echter in je bezit. Vanaf dat moment zijn twee zaken bepalend voor de verzekering: waar jij officieel woont en hoe de woning in Nederland wordt gebruikt. Verhuur, uitschrijving uit de BRP en leegstand kunnen invloed hebben op de acceptatie en dekking.
Het is daarom belangrijk om je vertrek, uitschrijving en eventuele verhuur vooraf aan de verzekeraar te melden. Een polis die bedoeld is voor eigen bewoning sluit niet automatisch aan op een verhuurde of tijdelijk leegstaande woning. Wij beoordelen je situatie en zoeken een oplossing waarbij het gebruik van de woning en jouw verblijf in het buitenland correct bij de verzekeraar bekend zijn.
Of je nu net vertrokken bent of al jaren staat uitgeschreven — bereken je indicatie en vraag een persoonlijk voorstel aan, dan hoor je binnen één werkdag wat er mogelijk is.
Welke dekkingen kun je afsluiten?
Welke dekkingen nodig zijn, hangt af van het gebruik van je woning: reguliere verhuur, eigen gebruik of tijdelijke leegstand. Dit zijn de onderdelen die het vaakst spelen als de woning in Nederland staat en jij zelf in het buitenland woont.
Opstal: schade aan het gebouw
Dekt schade aan de woning zelf: muren, dak, vloeren, leidingen en vaste onderdelen. Dit is de basis van de verzekering van het gebouw.
Voorbeeld: brand, stormschade aan het dak of een gesprongen leiding terwijl jij in het buitenland zit.
Inboedel bij gemeubileerde verhuur
Verhuur je gemeubileerd, dan blijven jouw meubels en apparatuur achter. Die kun je als inboedel van de verhuurder meeverzekeren.
Voorbeeld: schade aan bank, witgoed of gordijnen door brand, lekkage of vandalisme.
Aansprakelijkheid als eigenaar
Als eigenaar kun je aansprakelijk zijn voor schade die je pand aan anderen toebrengt — ook als je zelf niet in Nederland bent.
Voorbeeld: een dakpan waait los en beschadigt de auto van de buren, of een huurder valt door een losse trapleuning.
Rechtsbijstand
Juridische hulp bij een conflict rondom je pand of de verhuur — handig als je het niet zelf vanuit het buitenland kunt regelen.
Voorbeeld: een geschil met je huurder, de gemeente of een aannemer over onderhoud of achterstallige huur.
Glasdekking
Dekt schade aan het glas van je woning, zoals ramen en soms glazen deuren. Vaak als aanvulling op de opstalverzekering.
Voorbeeld: een gesprongen of gebroken ruit in je verhuurde woning.
Huurderving
Vergoedt gemiste huur als je pand na een verzekerde schade tijdelijk niet verhuurbaar is.
Voorbeeld: na een brand staat je woning maanden leeg en loop je huurinkomsten mis.
Woning in Nederland verzekeren na emigratie of uitschrijving
Verblijf je in een periode van een jaar langer dan acht maanden in het buitenland, dan moet je je in Nederland doorgaans uitschrijven uit de BRP. Je kunt natuurlijk wel eigenaar blijven van je woning in Nederland. Juist die combinatie — eigenaar van een Nederlandse woning, maar zelf in het buitenland wonen — vraagt om extra aandacht bij de opstalverzekering.
Houd je de woning na emigratie aan, bijvoorbeeld om deze te verhuren of later te verkopen? Laat dan vóór vertrek controleren of je huidige verzekering na uitschrijving en bij het nieuwe gebruik kan blijven gelden. Als dat niet kan, zoeken wij een verzekeraar die de situatie wél wil beoordelen. Heb je een hypotheek, stem verhuur daarnaast altijd af met je hypotheekverstrekker.
Verhuurde woning verzekeren als je niet-Nederlands ingezetene bent
Ben je uitgeschreven uit de BRP of niet-Nederlands ingezetene en verhuur je een woning in Nederland? Dan valt die situatie buiten veel standaard woonhuisverzekeringen. Wij hebben mogelijkheden via verzekeraars die een Nederlandse woning met een eigenaar in het buitenland willen beoordelen. Daarbij kijken we onder meer naar de verhuurvorm, de bewoning, het type woning en je woonland.
Verhuur je losse kamers in plaats van de volledige woning? Bekijk dan kamerverhuur verzekeren. Gaat het om reguliere verhuur aan één huishouden, dan sluit ook onze informatie over verhuurde woning verzekeren aan. Staat de woning langdurig leeg zonder huurder, bekijk dan leegstaande woning verzekeren.
Wat als de woning tijdelijk leegstaat of te koop staat?
Staat je woning na vertrek tijdelijk leeg, bijvoorbeeld omdat de verhuur nog niet is gestart, een huurder is vertrokken of de woning te koop staat? Meld dat altijd. Leegstand kan invloed hebben op zowel de dekking als de acceptatie. Bij korte leegstand zijn er soms mogelijkheden binnen de woningverzekering; bij langere leegstand is vaak een aparte leegstandsoplossing nodig.
Staat de woning langer dan drie maanden leeg zonder bewoning of huurder, dan verwijzen we je naar onze oplossing voor leegstaande woning verzekeren. Heb je juist een bedrijfspand, beleggingspand of meerdere panden in Nederland, bekijk dan vastgoed verzekeren; dat beoordelen we als maatwerk.
Wat kost een woning in Nederland verzekeren vanuit het buitenland?
Voor een woonhuis is je premie opgebouwd uit de opstalpremie (een promillage van de herbouwwaarde), eventueel aangevuld met glasdekking en aansprakelijkheid. Daar komt 21% assurantiebelasting overheen. De premie is provisievrij: je betaalt geen verborgen provisie in de premie, maar een vaste advies- en beheervergoeding van € 240 per jaar per risicoadres rechtstreeks aan ons. Betaling gaat per jaar.
Waarom die vergoeding? Dit is maatwerk: wij beoordelen elke situatie persoonlijk, zoeken de verzekeraar die de risico’s accepteert en beheren je verzekering doorlopend. Voor ander vastgoed dan een woonhuis stellen we de kosten en premie per situatie vast.
Wil je direct weten waar je ongeveer op uitkomt voor een woonhuis? Bereken je indicatie bovenaan deze pagina — je ziet meteen je jaarpremie inclusief de dekkingen die je kiest. De definitieve premie stellen we persoonlijk voor je vast, omdat acceptatie mede afhangt van jouw woonland, het gebruik van de woning en de gekozen dekkingen.
Checklist: je woning aanhouden als je naar het buitenland vertrekt
Loop deze punten na, dan kom je niet voor verrassingen te staan als je eenmaal weg bent.
- Uitschrijving bij de gemeente doorgeven aan je verzekeraar
- Verhuur van je pand vooraf melden en laten accepteren
- Controleren of je opstalverzekering verblijf in het buitenland en het nieuwe gebruik accepteert
- Inboedel van de verhuurder meeverzekeren bij gemeubileerde verhuur
- Aansprakelijkheid als eigenaar van het pand geregeld
- Rechtsbijstand voor geschillen rondom pand of verhuur
- Toestemming voor verhuur bij je hypotheekverstrekker gecheckt
- Nederlands bankrekeningnummer beschikbaar voor de premie-incasso
David Veenstra
Je vaste adviseur · woning verzekeren bij wonen in het buitenland
Bij een woning in Nederland en een eigenaar in het buitenland draait veel om acceptatie: ben je uitgeschreven, wordt de woning verhuurd en staat deze tussendoor leeg? David werkt ruim 15 jaar in de branche en beoordeelt elke aanvraag persoonlijk. Als onafhankelijk adviseur en bemiddelaar zoekt hij via de verzekeraars waarmee we werken naar een passende oplossing en zorgt hij dat de feitelijke situatie correct bij de verzekeraar bekend is. Je houdt daarbij één vast aanspreekpunt voor advies, wijzigingen en schade.
Waarom je Nederlandse woning verzekeren via Blauw
Mogelijkheden bij uitschrijving
Ben je uitgeschreven of niet-Nederlands ingezetene, dan zoeken we gericht naar een verzekeraar die jouw woning en gebruikssituatie wil beoordelen.
Onafhankelijk adviseur, geen verzekeraar
Wij vergelijken en bemiddelen, en brengen je onder bij een externe verzekeraar die bij jouw situatie past.
Bereikbaar in elke tijdzone
Via WhatsApp of mail is je vaste adviseur bereikbaar, ook als je een paar tijdzones verderop zit.
Wij bemiddelen onder andere via
Welke verzekeraar past, hangt af van de woning, het gebruik, je woonland en of je in Nederland bent uitgeschreven.
Veelgestelde vragen over je woning in Nederland verzekeren vanuit het buitenland
Woon je buiten Nederland, ben je uitgeschreven of niet-Nederlands ingezetene en heb je hier nog een woning? Hieronder beantwoorden we de belangrijkste vragen.
Kan ik mijn woning in Nederland verzekeren als ik zelf in het buitenland woon?
Ja, daar zijn mogelijkheden voor. De verzekeraar kijkt onder meer naar je woonland, of je in Nederland bent uitgeschreven en hoe de woning wordt gebruikt. Reguliere verhuur, eigen gebruik en leegstand worden daarbij verschillend beoordeeld.
Kan ik mijn woning verzekeren als ik ben uitgeschreven bij de gemeente?
Ja, vaak wel. Veel reguliere verzekeraars stellen inschrijving in Nederland als voorwaarde, maar wij hebben via de verzekeraars waarmee we werken mogelijkheden voor eigenaren die zijn uitgeschreven uit de BRP of niet-Nederlands ingezetene zijn. Een Nederlands bankrekeningnummer is wel vereist voor de premie-incasso.
Kan ik mijn woning in Nederland verzekeren na emigratie?
Vaak wel. Na emigratie verandert je verzekeringssituatie omdat je zelf niet meer in Nederland woont. Houd je de woning aan voor verhuur, verkoop of tijdelijk eigen gebruik, dan beoordelen we welke verzekeraar deze combinatie accepteert.
Hebben jullie een eigen verzekering of eigen product?
Nee. Wij zijn geen verzekeraar en hebben geen eigen product. Wij onderzoeken via de verzekeraars waarmee we werken welke partij jouw Nederlandse woning en situatie accepteert. Onze toegevoegde waarde is het advies, de aanvraag en het doorlopende beheer.
Zijn jullie een verzekeraar?
Nee. Blauw Assurantiën is een onafhankelijk adviseur en bemiddelaar (met AFM-vergunning), geen verzekeraar. Wij zijn niet zelf de risicodrager, maar brengen je onder bij een externe verzekeraar waarmee we samenwerken, en verzorgen het advies en het beheer.
Wat gebeurt er met mijn opstalverzekering als ik emigreer of mij uitschrijf?
Dat verschilt per verzekeraar. Een verhuizing naar het buitenland, uitschrijving uit de BRP of verhuur van de woning kan gevolgen hebben voor acceptatie en dekking. Meld de wijziging daarom altijd en laat controleren of je huidige polis kan blijven doorlopen.
Kan ik een verhuurde woning verzekeren als ik niet-Nederlands ingezetene ben?
Ja. Ook als niet-Nederlands ingezetene kun je een verhuurde woning in Nederland verzekeren. Dit speelt vaak bij Nederlanders die emigreren, zich uitschrijven en hun woning in Nederland aanhouden om te verhuren.
Wat als mijn woning tijdelijk leegstaat of nog te koop staat?
Meld tijdelijke leegstand of verkoop altijd vooraf. Korte leegstand kan in bepaalde situaties worden geaccepteerd, terwijl voor langdurige leegstand vaak een aparte oplossing nodig is. Staat de woning langer dan drie maanden leeg zonder bewoning of huurder, dan beoordelen we dit via onze leegstandsoplossing.
Kan ik ook een bedrijfspand, beleggingspand of meerdere panden verzekeren?
Ja, maar dat behandelen we als maatwerk en niet via de standaard rekenmodule op deze pagina. Bekijk daarvoor onze pagina over vastgoed verzekeren of vraag een persoonlijk voorstel aan.
Heb ik een Nederlands bankrekeningnummer nodig?
Ja. Voor het afsluiten van de verzekering en de premie-incasso is een Nederlands bankrekeningnummer vereist.
Wat kost het, en wat zijn de advies- en beheerkosten?
De premie is provisievrij. Daarnaast betaal je een vaste advies- en beheervergoeding van € 240 per jaar per risicoadres, rechtstreeks aan ons. Voor een woonhuis zie je met de rekenmodule direct een indicatie van premie plus kosten. Voor ander vastgoed stellen we het per situatie vast.
Ik ga tijdelijk naar het buitenland (uitzending of overwinteren). Kan dat ook?
Ja. Ook bij een tijdelijk verblijf in het buitenland kan de verzekeringssituatie veranderen, bijvoorbeeld als je de woning in de tussentijd verhuurt of tijdelijk leeg laat staan. We stemmen de dekking af op de periode en het daadwerkelijke gebruik van de woning.
Kan ik mijn woning verzekeren als ik buiten de EU woon?
Vaak wel. De woning staat in Nederland, maar jouw woonland kan onderdeel zijn van de acceptatie. Leg je situatie voor, dan onderzoeken we welke verzekeraar jouw combinatie van woonland, woning en gebruik wil beoordelen.
Kan ik mijn inboedel verzekeren als ik gemeubileerd verhuur?
Ja, in veel gevallen. Bij gemeubileerde verhuur blijven jouw meubels, apparatuur en spullen achter. Controleer of de inboedel van de verhuurder tijdens verhuur is meeverzekerd en welke voorwaarden gelden bij schade, diefstal of vandalisme. Spullen van de huurder vallen hier normaal niet onder.
Kan ik aansprakelijkheid meeverzekeren?
Ja. Je kunt de aansprakelijkheid meeverzekeren die je als eigenaar of verhuurder van het pand loopt. Denk aan schade of letsel door een gebrek aan het pand, zoals een loszittende trapleuning of een dakpan die van het dak waait.
Is rechtsbijstand mogelijk als ik vanuit het buitenland verhuur?
Ja, rechtsbijstand kan worden meegenomen, afhankelijk van de gekozen verzekeraar. Het gaat dan om geschillen rondom je pand of de verhuur, bijvoorbeeld met een huurder, beheerder, aannemer, gemeente of verzekeraar.
Blijft de verplichte opstalverzekering van mijn hypotheek gelden?
Ja. Zolang je hypotheek loopt, ben je meestal verplicht je pand te verzekeren — ook vanuit het buitenland. Het probleem is niet de verplichting, maar dat een standaardpolis vaak vervalt bij uitschrijving of verhuur. Wij zorgen dat je aan die verplichting blijft voldoen met een polis die bij je nieuwe situatie past.
Hoe snel kan het geregeld worden en kan ik mijn bestaande polis overzetten?
Meestal ontvang je binnen één werkdag een reactie op je aanvraag. Heb je al een lopende verzekering, dan kijken we of we die kunnen omzetten naar je nieuwe situatie of vervangen door een passende dekking. Leg je situatie voor via de rekenmodule of WhatsApp, dan pakken we het op.
Woon je in het buitenland en wil je je woning in Nederland goed verzekeren?
Bereken een indicatie en vraag een persoonlijk voorstel aan. We beoordelen je woonland, inschrijving en het gebruik van de woning en laten binnen 1 werkdag weten welke mogelijkheden we voor je kunnen onderzoeken.