
Monument verzekeren: een opstalverzekering die past bij je pand
Woon je in een rijksmonument of gemeentelijk monument, of verhuur je een monumentaal pand? Dan wil je dat schade ook echt hersteld kan worden zoals het hoort: met de juiste materialen en de juiste vakmensen. Een gewone opstalverzekering houdt daar lang niet altijd rekening mee.
Het grootste risico zit bij monumenten zelden in de premie. Het zit in een verzekerd bedrag dat te laag is. Daarom kijken we eerst naar de herbouwwaarde, en pas daarna naar de prijs.
- Verzekeraars die monumenten écht accepteren
- Controle op onderverzekering
- Ook voor verhuurde monumenten en rieten daken
- Reactie binnen 1 werkdag
Monument verzekeren: waarom een gewone opstalverzekering vaak tekortschiet
Een monument verzekeren lijkt op het eerste gezicht hetzelfde als elk ander huis verzekeren. Het verschil zie je pas na een schade. Een rijksmonument staat ingeschreven in het monumentenregister van de Rijksdienst voor het Cultureel Erfgoed, een gemeentelijk monument is door de gemeente aangewezen. In beide gevallen mag je na brand of stormschade niet zomaar een modern kozijn of een willekeurige dakpan terugplaatsen. Voor herstel gelden eisen aan materiaal en uitvoering, en vaak is er een omgevingsvergunning nodig. Dat kost tijd en geld.
Een standaard opstalverzekering rekent meestal met een herbouwwaarde op basis van gewone bouwkosten. Voor een monumentenpand is dat te krap. Wat je nodig hebt is een opstalverzekering voor een monument: een verzekeraar die de monumentale status kent en accepteert, en een verzekerd bedrag dat past bij herstel in de stijl van het pand. Afhankelijk van je situatie komen daar aansprakelijkheid, glas-in-lood of huurderving bij.
Verhuur je het monument, zit er een winkel of kantoor in, of heb je een appartement in een monumentaal gebouw met een VvE? Kijk dan ook op onze pagina’s over een verhuurde woning verzekeren, bedrijfspand verzekeren en de opstalverzekering voor een VvE.
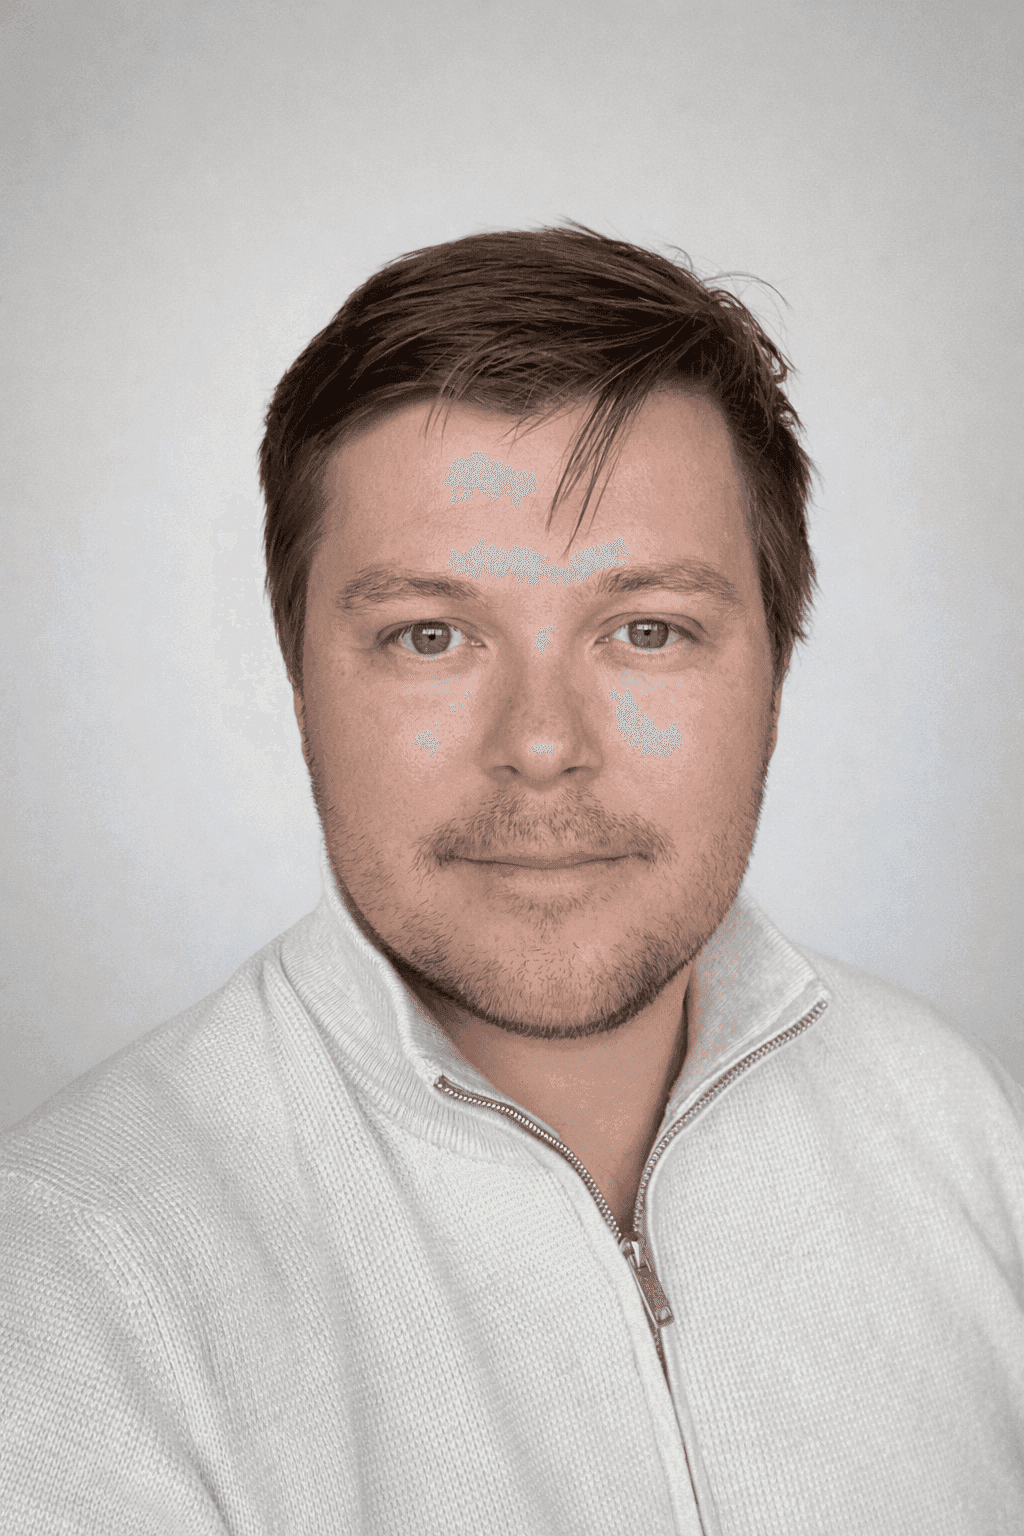
Opstalverzekering voor je monument, met persoonlijk advies
David Veenstra · specialist verhuurd en bijzonder vastgoed
Bij een monument draait het om twee vragen. Welke verzekeraar accepteert jouw pand? En klopt het bedrag waarvoor het verzekerd is? Online krijg je op die tweede vraag zelden een eerlijk antwoord. David werkt ruim 15 jaar in de verzekeringsbranche, legt elke aanvraag persoonlijk voor aan meerdere verzekeraars en kijkt kritisch mee naar de herbouwwaarde. Zo weet je vooraf waar je aan toe bent, en niet pas als er iets misgaat.
- Voor rijksmonumenten, gemeentelijke monumenten en karakteristieke panden
- Advies over herbouwwaarde, taxatie, acceptatie en voorwaarden
- Voorstel op maat binnen 1 werkdag
Een monument gekocht, geërfd of al jaren in bezit?
Misschien heb je net een pand aan de gracht gekocht. Misschien heb je de boerderij van je ouders geërfd. Of je woont al twintig jaar in hetzelfde monument en de polis is in al die tijd niet meer tegen het licht gehouden. Het komt allemaal voor, en het eindigt vaak op dezelfde manier: het pand is verzekerd voor een bedrag dat ooit is ingeschat met een rekenhulp voor gewone woningen.
Dat gaat goed zolang er niets gebeurt. Maar na een brand blijkt dat herstel met handgevormde stenen, oude dakpannen, een stukadoor die ornamenten kan namaken en een restauratie-aannemer flink duurder is dan gedacht. Het verschil betaal je dan zelf. Wil je weten of jouw polis nog klopt? Laat je situatie vrijblijvend checken, dan hoor je binnen één werkdag wat we zien.
Herbouwwaarde monument: zo werkt onderverzekering in de praktijk
Ben je voor minder verzekerd dan de werkelijke herbouwwaarde, dan mag de verzekeraar naar verhouding uitkeren. Dat heet onderverzekering, en het geldt niet alleen bij totaal verlies maar ook bij een gewone waterschade. Een eenvoudig rekenvoorbeeld maakt duidelijk wat dat betekent:
Je bent in dit voorbeeld voor 75 procent verzekerd, dus je krijgt ook 75 procent van je schade vergoed. De overige € 20.000 komt voor je eigen rekening. Bij een monument ontstaat zo’n gat sneller dan je denkt, omdat de kosten van herstel zo sterk afwijken van gewone bouwkosten.
De beste bescherming is een taxatie door een taxateur die ervaring heeft met monumenten. Met een recent taxatierapport staat de verzekerde waarde onderbouwd vast. Afhankelijk van de verzekeraar kan dat je ook beschermen tegen onderverzekering zolang de taxatie geldig is. Soms biedt de verzekeraar zelf een taxatie aan, soms schakel je zelf een taxateur in. Wij vertellen je welke route bij jouw polis past.
Monument verzekeren: welke dekkingen heb je nodig?
De opstalverzekering is de basis. Wat je daarnaast nodig hebt, hangt af van het pand, de bouwwijze en of je er zelf woont of het verhuurt. Hieronder de dekkingen die bij monumenten het vaakst ter sprake komen, met een voorbeeld uit de praktijk.
Opstal: brand, storm en waterschade
Dekt schade aan het gebouw zelf: muren, dak, vloeren, leidingen, kozijnen en vaste onderdelen.
Voorbeeld: een oude cv-leiding lekt en beschadigt een stucplafond met ornamenten.
Opstal: herstel volgens monumenteneisen
Controleer of de polis de extra kosten vergoedt die ontstaan door eisen van de gemeente of het Rijk.
Voorbeeld: na stormschade moeten de kozijnen terug in hout, met hetzelfde profiel als voorheen.
Glas en glas-in-lood
Glas-in-lood en historisch glas zijn duur om te herstellen en zijn niet altijd standaard of volledig meeverzekerd.
Voorbeeld: een tak waait tegen een glas-in-loodraam in de voordeur.
Aansprakelijkheid: schade door het pand
Voor schade aan anderen door een gebrek aan je pand. Bij eigen bewoning loopt dat vaak via je AVP, bij verhuur heb je meestal een aparte dekking nodig.
Voorbeeld: een stuk natuursteen laat los van de gevel en beschadigt een geparkeerde auto.
Huurderving bij verhuur
Vergoedt gemiste huur als het monument na een verzekerde schade tijdelijk niet verhuurbaar is. Herstel van een monument duurt vaak lang.
Voorbeeld: na een brand duren vergunning en restauratie samen ruim een jaar.
Bijgebouwen en bijzondere onderdelen
Schuren, koetshuizen, tuinmuren en hekwerken moeten apart en met de juiste waarde op de polis staan.
Voorbeeld: de monumentale schuur bij een boerderij raakt beschadigd door storm.
Waar letten verzekeraars op bij een monument? Deze punten bepalen of een verzekeraar je pand accepteert en tegen welke voorwaarden:
- Is het een rijksmonument, gemeentelijk monument of karakteristiek pand?
- Wat is de bouwwijze en dakbedekking: pannen, leien of riet?
- Hoe is de staat van onderhoud, en wordt het pand periodiek geïnspecteerd, bijvoorbeeld door Monumentenwacht?
- Woon je er zelf, verhuur je het, of staat het (tijdelijk) leeg?
- Is de herbouwwaarde vastgesteld met een taxatie, en hoe recent is die?
Wat kost een opstalverzekering voor een monument?
De premie voor een opstalverzekering voor een monument loopt in de praktijk uiteen van ongeveer € 40 tot € 250 per maand. Waar je uitkomt, hangt vooral af van de bouwaard: een stenen pand met een harde dakbedekking is een heel ander risico dan een pand met een rieten dak. Ook leegstand weegt zwaar mee. Omdat de herbouwwaarde van een monument meestal hoger is dan die van een vergelijkbaar gewoon huis, betaal je in euro’s vaak meer. Een exacte premie kunnen we pas noemen als we je pand kennen.
Risico per situatie
| Situatie | Verzekering | Risico | Let op |
|---|---|---|---|
| Monument in eigen bewoning | Opstal monument | Matig | Herbouwwaarde laten taxeren |
| Verhuurd monument | Opstal monument bij verhuur | Hoger | Verhuur vooraf melden, aansprakelijkheid regelen |
| Monument met rieten dak | Opstal rieten dak | Hoog | Preventie-eisen voor schoorsteen en brandveiligheid |
| Restauratie of leegstand | Opstal met leegstandsafspraken | Zeer hoog | Werkzaamheden en leegstand vooraf melden |
Wat bepaalt de premie voor je monument?
| Prijsfactor | Invloed op premie | Toelichting |
|---|---|---|
| Herbouwwaarde | Hoog | Bij een monument ligt de herbouwwaarde vaak ruim boven die van een gewoon huis. |
| Bouwaard en dakbedekking | Zeer hoog bij riet | De belangrijkste factor. Steen met een harde dakbedekking is het gunstigst, een rieten dak geeft een veel hoger brandrisico en strengere voorwaarden. |
| Staat van onderhoud | Hoog | Goed onderhoud en periodieke inspecties maken een pand aantrekkelijker voor verzekeraars. |
| Gebruik | Hoog | Eigen bewoning, verhuur of zakelijk gebruik worden elk anders beoordeeld. |
| Leegstand of restauratie | Zeer hoog | Tijdens leegstand of werkzaamheden is het risico op schade groter. |
| Locatie | Gemiddeld | Bijvoorbeeld de afstand tot andere gebouwen of het risico op storm- en waterschade. |
| Aanvullende dekking | Maatwerk | Glas-in-lood, bijgebouwen, aansprakelijkheid of huurderving kun je apart meenemen. |
Een lage premie zegt bij een monument weinig. Een polis die € 10 per maand goedkoper is maar met een te laag verzekerd bedrag werkt, kost je bij de eerste echte schade veel meer. Daarom vergelijken we op acceptatie, verzekerde waarde en voorwaarden, en pas daarna op prijs.
Checklist: is je monument goed verzekerd?
Loop deze punten langs. Kun je er één niet met zekerheid afvinken? Dan is het de moeite waard om even te laten meekijken.
- Je verzekeraar weet dat het pand een monument is
- De herbouwwaarde is vastgesteld met een taxatie
- De taxatie is recent, en na een verbouwing opnieuw bekeken
- Je weet wat de polis uitkeert bij totaal verlies
- Glas-in-lood en bijgebouwen staan op de polis
- Bij een rieten dak voldoe je aan de preventie-eisen
- Verhuur, leegstand of restauratie is gemeld
- Aansprakelijkheid als eigenaar of verhuurder is geregeld
Waarom je monument verzekeren via Blauw Assurantiën
Niet elke verzekeraar wil een monument verzekeren, en de verzekeraars die het wel doen verschillen sterk in voorwaarden. Wij vergelijken ze op premie, acceptatie en de manier waarop ze met herstel en herbouw omgaan.
Eerst de herbouwwaarde, dan de premie
Bij een monument zit het grootste risico in een te laag verzekerd bedrag. Daar kijken we als eerste naar.
Verzekeraars die monumenten kennen
We leggen je pand voor aan verzekeraars die monumenten accepteren, zodat je niet bij schade voor verrassingen komt te staan.
Eén vaste adviseur
Geen callcenter en geen formulierenroute, maar iemand die je pand kent en met je meedenkt als er iets verandert.
“Wil je weten of je monument goed verzekerd is? Stuur me je situatie, dan kijk ik persoonlijk mee en hoor je binnen één werkdag wat ik zie.” David Veenstra · adviseur verhuurd en bijzonder vastgoed
Klanten waarderen onze service en persoonlijke aanpak


Veelgestelde vragen over monument verzekeren
De vragen die we het vaakst krijgen over het verzekeren van een monument: van de herbouwwaarde en onderverzekering tot een rieten dak, verhuur en restauratie.
Wat is een opstalverzekering voor een monument?
Een opstalverzekering voor een monument dekt schade aan het gebouw zelf, zoals muren, dak, vloeren, kozijnen en vaste onderdelen. Het verschil met een gewone opstalverzekering zit in twee dingen: de verzekeraar moet het monument accepteren, en de verzekerde waarde moet passen bij herstel volgens de eisen die voor een monument gelden. Daardoor valt het verzekerde bedrag meestal hoger uit dan bij een vergelijkbaar nieuwbouwhuis.
Is een gewone opstalverzekering voldoende voor een rijksmonument?
Vaak niet. Niet elke verzekeraar accepteert een rijksmonument, en veel standaardpolissen rekenen met een herbouwwaarde op basis van moderne bouwkosten. Na schade moet een rijksmonument meestal hersteld worden met passende materialen en technieken, en daar is soms een omgevingsvergunning voor nodig. Laat daarom controleren of je polis de monumentale status kent en of het verzekerde bedrag klopt.
Is een opstalverzekering voor een monument verplicht?
Wettelijk is een opstalverzekering niet verplicht. Heb je een hypotheek, dan eist de geldverstrekker bijna altijd wel dat het pand verzekerd is. En ook zonder hypotheek is het risico groot: herstel van een monument na brand of stormschade loopt al snel in de tienduizenden euro’s. Woon je in een appartement in een monumentaal gebouw, dan is de opstalverzekering meestal via de VvE geregeld.
Hoe bepaal je de herbouwwaarde van een monument?
Voor een monument is een online rekenhulp meestal niet betrouwbaar, omdat die uitgaat van gewone bouwkosten per kubieke meter. Beter is een taxatie door een taxateur die ervaring heeft met monumenten. Die kijkt naar materialen, details, ambachtelijk werk en de eisen die bij herstel gelden. Met een recent taxatierapport staat de verzekerde waarde onderbouwd vast.
Wat is onderverzekering en hoe voorkom je het bij een monument?
Je bent onderverzekerd als het verzekerde bedrag lager is dan de werkelijke herbouwwaarde. De verzekeraar kan dan naar verhouding uitkeren, ook bij een kleine schade. Ben je voor 75 procent van de werkelijke waarde verzekerd, dan krijg je bijvoorbeeld ook maar 75 procent van je schade vergoed. Je voorkomt dit met een goede taxatie en door de verzekerde waarde regelmatig te laten controleren, zeker na een verbouwing of restauratie.
Wat kost een opstalverzekering voor een monument?
De premie hangt vooral af van de herbouwwaarde, de dakbedekking, de staat van onderhoud, het gebruik en eventuele leegstand. In de praktijk ligt de premie ongeveer tussen € 40 en € 250 per maand, vooral afhankelijk van de bouwaard. Een rieten dak, verhuur of restauratie maakt de premie hoger. Vergelijk daarom niet alleen op prijs, maar ook op acceptatie en voorwaarden.
Verzeker je een gemeentelijk monument anders dan een rijksmonument?
De aanpak is grotendeels hetzelfde. Bij beide gelden regels voor herstel en wijzigingen, alleen stelt bij een gemeentelijk monument de gemeente die eisen en bij een rijksmonument het Rijk. Voor de verzekering zijn vooral de bouwwijze, de staat van onderhoud, het gebruik en een kloppende herbouwwaarde bepalend. Ook een karakteristiek of beeldbepalend pand kan om dezelfde aandacht vragen.
Kun je een monument met een rieten dak verzekeren?
Ja, maar niet elke verzekeraar doet het en de voorwaarden verschillen flink. Verzekeraars letten onder meer op de schoorsteen, vonkenvangers, blusmiddelen en brandwerende maatregelen, en soms op de afstand tot andere gebouwen. De premie ligt hoger dan bij een pannendak. Wij zoeken uit welke verzekeraars jouw situatie accepteren en onder welke voorwaarden.
Wat gebeurt er als een monument volledig afbrandt?
Dat hangt af van je polisvoorwaarden. Sommige polissen keren uit op basis van herbouw in de oorspronkelijke staat, andere op basis van een moderne herbouw. Ook is van belang wat er gebeurt als herbouw niet mogelijk of niet toegestaan is, of als je besluit niet te herbouwen. Laat dit vooraf toelichten, zodat je weet waar je aan toe bent.
Kun je een verhuurd monument verzekeren?
Ja. Meld de verhuur wel altijd vooraf, want een opstalverzekering voor eigen bewoning is doorgaans niet bedoeld voor verhuur. Als verhuurder is ook aansprakelijkheid belangrijk, en omdat herstel van een monument lang kan duren is huurderving het overwegen waard. Lees meer over de opstalverzekering voor een verhuurde woning.
Moet je een restauratie of verbouwing melden bij je verzekeraar?
Ja. Tijdens een restauratie verandert het risico, bijvoorbeeld door werkzaamheden met open vuur, steigers of een pand dat tijdelijk leegstaat. Meld de werkzaamheden vooraf en vraag na hoe de verzekering van de aannemer is geregeld. Na afloop is het verstandig de herbouwwaarde opnieuw te laten bekijken.
Kun je vrijblijvend laten controleren of je polis past bij je monument?
Ja. We bekijken vrijblijvend of je huidige verzekeraar weet dat het om een monument gaat, of de verzekerde waarde realistisch is en of de voorwaarden aansluiten op jouw situatie. Is dat niet zo, dan vergelijken we passende mogelijkheden en hoor je binnen één werkdag wat we zien.
Conclusie: je monument goed verzekeren? Laat je adviseren.
Een monument is geen gewoon huis, en de verzekering ook niet. Wie het goed wil regelen, begint bij een kloppende herbouwwaarde en een verzekeraar die monumenten écht accepteert. Wij helpen je daarbij, vrijblijvend en zonder advieskosten. Vul het formulier in, of neem contact met ons op.